Thị trường bảo hiểm ô tô tại Việt Nam đang đứng trước những thay đổi mang tính bước ngoặt vào năm 2026. Sự phát triển mạnh mẽ của công nghệ và sự chuyển dịch sang xe điện đã thúc đẩy các doanh nghiệp bảo hiểm phải tái cấu trúc sản phẩm. Người tiêu dùng hiện nay không chỉ tìm kiếm mức phí cạnh tranh mà còn ưu tiên sự tiện lợi trong quy trình bồi thường.
Việc hiểu rõ các xu hướng mới giúp chủ xe đưa ra quyết định thông minh hơn. Đồng thời, các công ty bảo hiểm cần nắm bắt những thay đổi này để duy trì vị thế cạnh tranh. Dưới đây là phân tích chi tiết về bức tranh bảo hiểm ô tô trong năm 2026.
Khung pháp lý và sự thay đổi trong quản lý
Nền tảng của thị trường vẫn dựa trên các quy định pháp luật chặt chẽ. Bảo hiểm bắt buộc trách nhiệm dân sự (TNDS) chủ xe cơ giới tiếp tục tuân thủ Nghị định 67/2023/NĐ-CP[1]. Đây là văn bản quan trọng nhằm bảo vệ quyền lợi của người tham gia giao thông.
Một điểm sáng đáng chú ý là việc số hóa giấy chứng nhận bảo hiểm. Giờ đây, các chủ xe có thể sử dụng giấy chứng nhận điện tử với mã QR thay cho bản giấy truyền thống. Điều này tạo điều kiện thuận lợi cho lực lượng chức năng khi kiểm tra và giúp khách hàng lưu trữ thông tin dễ dàng hơn.
Xu hướng bảo hiểm dành riêng cho xe điện
Xe điện (EV) đang trở thành xu hướng chủ đạo trong ngành công nghiệp ô tô Việt Nam. Với cấu tạo đặc thù, các gói bảo hiểm dành cho xe điện đã ra đời với những quyền lợi chuyên biệt[3]. Các công ty bảo hiểm hiện nay tập trung mạnh mẽ vào việc bảo vệ bộ pin – thành phần đắt giá nhất trên xe.
Các quyền lợi mới bao gồm:
- Bảo hiểm rủi ro cháy nổ hoặc hư hỏng pin do va đập hoặc ngập nước.
- Dịch vụ cứu hộ chuyên dụng dành riêng cho xe điện để tránh gây tổn hại đến hệ thống mô-tơ.
- Hỗ trợ sạc điện lưu động khi xe hết năng lượng giữa đường.
Số hóa và ứng dụng trí tuệ nhân tạo
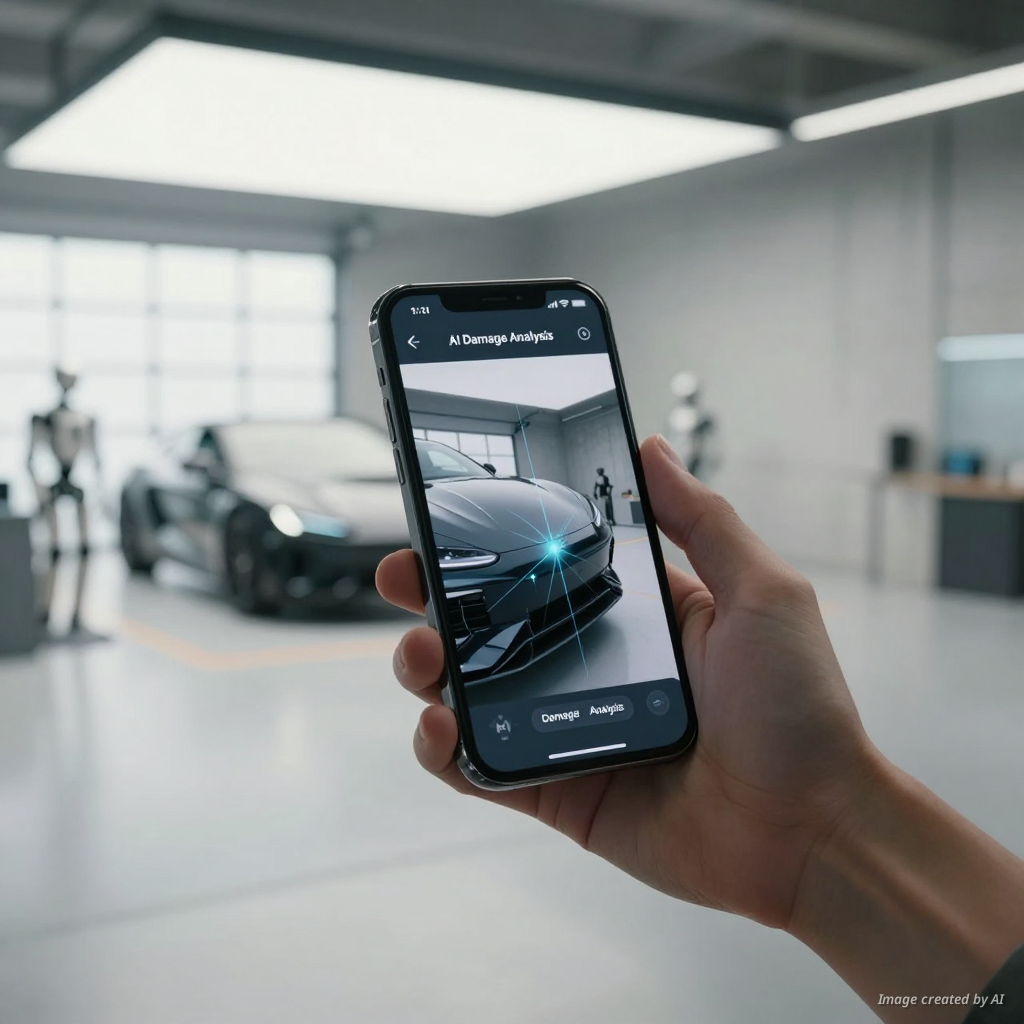
Công nghệ đang thay đổi cách thức vận hành của các công ty bảo hiểm. Việc chuyển đổi số trong lĩnh vực bảo hiểm phi nhân thọ[2] không còn là lựa chọn mà là yêu cầu bắt buộc. Hệ thống bồi thường bằng AI giúp rút ngắn thời gian xử lý các vụ va chạm nhỏ.
Thay vì chờ đợi hàng tuần, khách hàng chỉ cần chụp ảnh hiện trường qua ứng dụng. Trí tuệ nhân tạo sẽ tự động phân tích và duyệt phương án sửa chữa trong vài phút. Điều này giúp tiết kiệm thời gian và chi phí cho khách hàng[4] đáng kể.
Bảo hiểm dựa trên hành vi lái xe
Xu hướng bảo hiểm theo hành vi (UBI) đang dần phổ biến tại Việt Nam. Thay vì áp dụng mức phí cố định, các hãng bảo hiểm bắt đầu tính phí dựa trên quãng đường hoặc thói quen lái xe. Bạn có thể tham khảo thêm về cách cá nhân hóa ô tô: tùy chỉnh theo phong cách sống của bạn để tối ưu hóa trải nghiệm sử dụng xe.
Mô hình này mang lại lợi ích kép:
- Khách hàng lái xe an toàn sẽ được hưởng mức phí ưu đãi.
- Các công ty bảo hiểm thu thập được dữ liệu để quản lý rủi ro tốt hơn.
Việc áp dụng công nghệ Telematics giúp theo dõi tốc độ và tần suất phanh gấp. Đây là cơ sở để các hãng đưa ra các gói giảm phí tái tục hấp dẫn cho những tài xế có ý thức tốt.
Các gói bảo hiểm vật chất xe phổ biến
Bên cạnh bảo hiểm bắt buộc, bảo hiểm vật chất xe vẫn là lựa chọn ưu tiên của nhiều chủ xe. Năm 2026, các gói sản phẩm này được thiết kế linh hoạt hơn. Người dùng có thể chọn thêm các quyền lợi mở rộng như:
- Bảo hiểm thủy kích: bảo vệ động cơ khi đi qua vùng ngập nước.
- Bảo hiểm mất cắp bộ phận: hỗ trợ chi phí thay thế gương, logo hoặc các phụ tùng đắt tiền.
- Tùy chọn gara sửa chữa: cho phép chủ xe chỉ định các trung tâm chính hãng uy tín.
Việc lựa chọn mức khấu trừ tự nguyện (deductible) cũng là một cách thông minh để giảm phí. Nếu bạn sẵn sàng chi trả một khoản nhỏ cho các vụ va chạm nhẹ, tổng phí bảo hiểm hàng năm sẽ giảm đáng kể.
Tương lai của thị trường bảo hiểm ô tô
Trong tương lai gần, sự kết nối giữa xe và hạ tầng giao thông sẽ càng chặt chẽ. Dữ liệu từ xe kết nối (Connected Cars) sẽ giúp các công ty bảo hiểm dự báo rủi ro chính xác hơn. Điều này dẫn đến sự ra đời của các gói bảo hiểm cá nhân hóa sâu sắc hơn nữa.
Để không bị bỏ lại phía sau, các đơn vị bảo hiểm cần đầu tư mạnh vào hạ tầng công nghệ. Đồng thời, việc minh bạch hóa quy trình bồi thường sẽ là chìa khóa để xây dựng niềm tin với khách hàng. Người tiêu dùng Việt Nam ngày càng đòi hỏi sự chuyên nghiệp và tốc độ xử lý nhanh chóng.
Tóm lại, năm 2026 đánh dấu bước chuyển mình quan trọng của ngành bảo hiểm ô tô. Từ việc bảo vệ xe điện đến áp dụng AI, mọi thay đổi đều hướng tới trải nghiệm người dùng tốt hơn. Hãy cân nhắc kỹ các gói sản phẩm để bảo vệ tài sản của bạn một cách tối ưu nhất.
More Information
- Nghị định 67/2023/NĐ-CP: Văn bản pháp lý quy định chi tiết về bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới, bao gồm mức trách nhiệm và quy trình bồi thường tại Việt Nam.
- Chuyển đổi số bảo hiểm: Quá trình tích hợp công nghệ kỹ thuật số vào mọi khía cạnh của doanh nghiệp bảo hiểm, nhằm tối ưu hóa quy trình vận hành và nâng cao trải nghiệm khách hàng.
- Bảo hiểm xe điện: Các gói bảo hiểm được thiết kế riêng cho xe chạy bằng điện, tập trung vào các rủi ro đặc thù như hư hỏng bộ pin, hệ thống sạc và các vấn đề phần mềm.
- AI Instant Claims: Công nghệ trí tuệ nhân tạo cho phép tự động hóa quy trình giám định và duyệt bồi thường bảo hiểm dựa trên hình ảnh thiệt hại thực tế mà khách hàng cung cấp.
- Telematics: Công nghệ viễn thông kết hợp tin học, được sử dụng trong bảo hiểm để theo dõi hành vi lái xe, quãng đường và vị trí xe nhằm tính phí bảo hiểm chính xác theo thực tế.